
Un debito tributario o contributivo di un associato può incidere sull’accesso al concordato preventivo biennale…
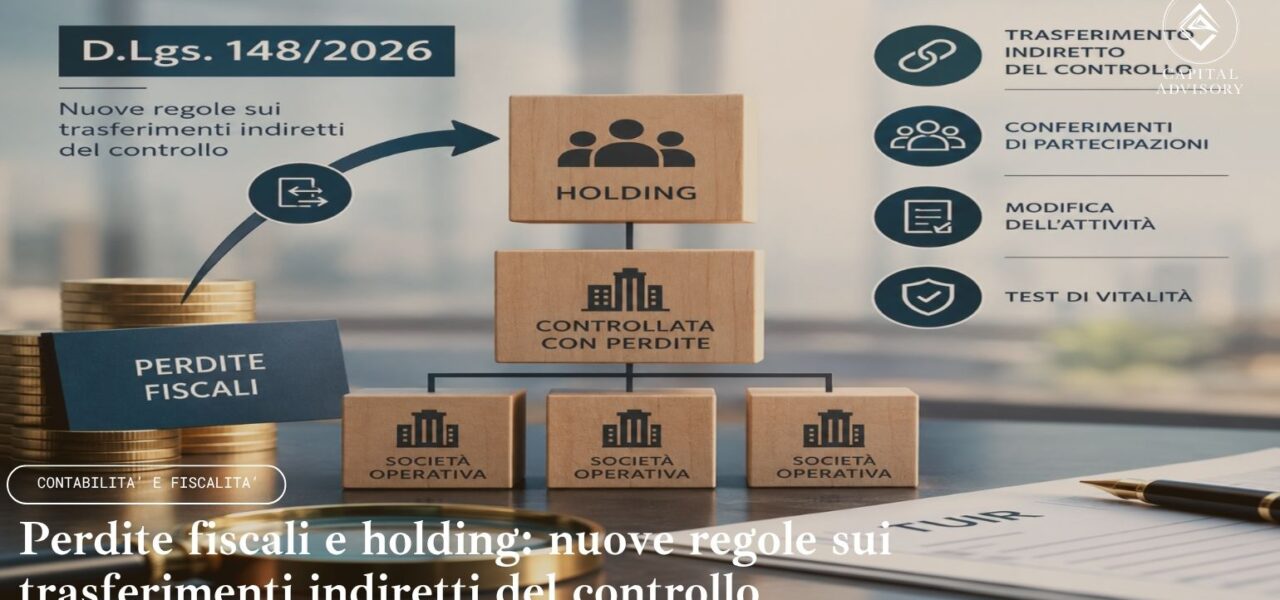
Perdite fiscali e holding: nuove regole sui trasferimenti indiretti del controllo
Il D.Lgs. 148/2026 estende la disciplina dell’articolo 84 del TUIR ai trasferimenti indiretti del controllo attraverso holding. Resta da chiarire il caso dei conferimenti di partecipazioni
La disciplina del riporto delle perdite fiscali si arricchisce di un importante chiarimento destinato ad avere effetti soprattutto nelle operazioni di riorganizzazione dei gruppi societari.
L’articolo 7 del D.Lgs. 7 agosto 2026, n. 148, qualificato come norma di interpretazione autentica dell’articolo 84, comma 3, del TUIR, chiarisce infatti che le limitazioni al riporto delle perdite possono trovare applicazione anche quando il trasferimento del controllo avviene indirettamente, attraverso la cessione delle partecipazioni nella società controllante.
La novità assume particolare rilevanza per i gruppi organizzati attraverso holding e subholding, nei quali la variazione dell’assetto proprietario può realizzarsi a un livello diverso da quello della società che dispone delle perdite fiscali.
Resta invece più delicata la fattispecie in cui il controllo venga modificato attraverso un conferimento di partecipazioni, operazione che richiede una valutazione autonoma rispetto all’assimilazione dei conferimenti alle cessioni prevista dall’articolo 9 del TUIR.
L’articolo 84 del TUIR e il contrasto al commercio delle perdite
L’articolo 84 del TUIR disciplina il riporto delle perdite fiscali dei soggetti IRES.
In via ordinaria, le perdite possono essere riportate senza limiti temporali, ma possono essere utilizzate in compensazione entro il limite dell’80% del reddito imponibile del periodo d’imposta. Una disciplina più favorevole riguarda le perdite realizzate nei primi tre periodi d’imposta dalla costituzione, purché riferite a una nuova attività produttiva.
Il comma 3 dell’articolo 84 introduce invece una disciplina antielusiva finalizzata a contrastare il cosiddetto commercio delle bare fiscali, cioè l’acquisizione di società caratterizzate da consistenti perdite pregresse con l’obiettivo di utilizzarle per abbattere redditi prodotti successivamente.
La limitazione al riporto opera, in particolare, quando ricorrono congiuntamente due condizioni:
- il trasferimento della maggioranza delle partecipazioni aventi diritto di voto;
- la modifica dell’attività principale esercitata dalla società.
Non è quindi sufficiente, da sola, la variazione dell’assetto proprietario. Allo stesso modo, la sola modifica dell’attività non determina automaticamente la perdita del diritto al riporto.
La disciplina prevede inoltre specifici correttivi, tra cui il test di vitalità, volto a verificare l’effettiva operatività della società, e il limite collegato al patrimonio netto.
La novità: rilevano anche i trasferimenti indiretti
Il principale intervento del D.Lgs. 148/2026 riguarda proprio il primo dei presupposti indicati dall’articolo 84.
La nuova disposizione chiarisce che il trasferimento della maggioranza dei diritti di voto nella società che riporta le perdite si considera realizzato anche quando oggetto del trasferimento sono le partecipazioni di una società che detiene il controllo della società portatrice delle perdite.
In altri termini, la disciplina non si ferma più al livello della partecipazione direttamente detenuta nella società in perdita, ma guarda alla catena partecipativa.
Si pensi, ad esempio, a una struttura nella quale:
Socio A → Holding → Società operativa
e la società operativa presenta consistenti perdite fiscali riportabili.
Se il socio A trasferisce a un terzo il controllo della holding, il cambiamento proprietario avviene formalmente nella holding, ma determina indirettamente il passaggio del controllo della società operativa.
È proprio questa fattispecie che il nuovo intervento legislativo intende ricomprendere nell’ambito dell’articolo 84.
Perché la modifica è rilevante
Prima del chiarimento legislativo, il dato letterale dell’articolo 84 poteva far sorgere dubbi nei casi in cui la partecipazione nella società titolare delle perdite non fosse direttamente trasferita.
La possibilità di trasferire il controllo a un livello superiore della catena partecipativa avrebbe potuto, infatti, consentire di ottenere un risultato economico sostanzialmente analogo a quello di una cessione diretta, senza un corrispondente mutamento formale della compagine sociale della società in perdita.
La nuova norma interviene proprio su questo punto, imponendo una lettura che considera anche la dimensione indiretta del controllo.
Il trasferimento indiretto non basta da solo
Un aspetto deve essere evidenziato con particolare attenzione.
Il fatto che il legislatore abbia esteso la disciplina ai trasferimenti indiretti non significa che ogni variazione del controllo attraverso una holding comporti automaticamente la perdita delle perdite fiscali.
Rimane infatti necessario verificare la sussistenza delle ulteriori condizioni previste dall’articolo 84, comma 3.
In particolare, deve essere verificata anche la modifica dell’attività principale della società portatrice delle perdite.
Il trasferimento indiretto del controllo, quindi, rappresenta un presupposto rilevante, ma deve essere coordinato con il resto della disciplina.
Ne deriva che:
| Operazione | Effetto ai fini dell’art. 84 |
|---|---|
| Cessione diretta della società in perdita | Può attivare la disciplina se ricorre anche il cambio di attività |
| Cessione della holding che controlla la società in perdita | Equiparata al trasferimento diretto |
| Trasferimento del controllo senza modifica dell’attività | Non è, da solo, sufficiente |
| Modifica dell’attività senza trasferimento del controllo | Non integra, da sola, la fattispecie del comma 3 |
La valutazione deve quindi essere effettuata considerando assetto proprietario e attività esercitata nel loro complesso.
L’effetto retroattivo della norma di interpretazione autentica
L’articolo 7 è espressamente qualificato come norma di interpretazione autentica.
Questa qualificazione è particolarmente importante perché la disposizione non viene presentata come una nuova regola destinata esclusivamente alle operazioni future, ma come una precisazione del significato attribuito alla disciplina già contenuta nell’articolo 84.
La conseguenza è che la nuova interpretazione può assumere rilievo anche per operazioni realizzate anteriormente all’entrata in vigore del D.Lgs. 148/2026, naturalmente nei limiti delle posizioni che non siano già definitivamente consolidate.
Il professionista deve quindi prestare attenzione non soltanto alle operazioni future, ma anche alle riorganizzazioni già realizzate attraverso holding.
Il nodo dei conferimenti di partecipazioni
La questione più delicata riguarda però un’operazione diversa dalla cessione: il conferimento di partecipazioni.
L’articolo 9, comma 5, del TUIR prevede un’equiparazione dei conferimenti alle cessioni a titolo oneroso ai fini della determinazione dei redditi.
Da questa previsione, tuttavia, non deriva automaticamente che ogni disciplina fiscale riferita alle cessioni debba essere applicata anche ai conferimenti.
L’assimilazione prevista dall’articolo 9 opera infatti nell’ambito specifico della determinazione del reddito e del corrispettivo, mentre il regime delle perdite fiscali risponde a una diversa logica.
La questione diventa quindi particolarmente interessante quando il conferimento di partecipazioni determina una modifica, diretta o indiretta, del soggetto che esercita il controllo sulla società portatrice delle perdite.
Due scenari da distinguere
Occorre innanzitutto distinguere le diverse configurazioni che possono presentarsi nella pratica.
Conferimento senza modifica sostanziale del controllo
Si consideri il caso di un socio che controlla direttamente una società in perdita e conferisce la propria partecipazione a una holding da lui interamente controllata.
La struttura diventa:
Prima:
Socio → Società in perdita
Dopo:
Socio → Holding → Società in perdita
In questa situazione, il soggetto che esercita il controllo sostanziale sulla società non cambia.
La holding diventa un nuovo livello della catena partecipativa, ma il potere decisionale rimane sostanzialmente nelle mani dello stesso soggetto.
In questa particolare configurazione si può sostenere che non si sia verificato un vero trasferimento della maggioranza dei diritti di voto a un soggetto diverso, elemento che costituisce uno dei presupposti della disciplina dell’articolo 84.
Conferimento con ingresso di nuovi soci
Diversa è la situazione nella quale il conferimento determina l’ingresso di nuovi soci nella holding o una diluizione del conferente tale da modificare il soggetto che esercita il controllo.
In questo caso il conferimento può produrre, indirettamente, un effettivo cambiamento della governance della società portatrice delle perdite.
La fattispecie diventa quindi più vicina, sotto il profilo sostanziale, al trasferimento del controllo che il nuovo articolo 7 intende ricomprendere nella disciplina dell’articolo 84.
Resta tuttavia il problema di stabilire se e in quale misura la nozione di trasferimento utilizzata dall’articolo 84 possa essere estesa al conferimento, considerando che il legislatore, nell’articolo 7, ha disciplinato espressamente il trasferimento delle partecipazioni senza introdurre un autonomo riferimento ai conferimenti.
Il rapporto con l’articolo 177 del TUIR
La questione assume ulteriore rilevanza quando il conferimento viene realizzato nell’ambito del regime di realizzo controllato dell’articolo 177 del TUIR.
Si tratta infatti di una disciplina espressamente finalizzata a favorire determinate operazioni di riorganizzazione societaria e, in particolare, la costituzione o riorganizzazione di strutture holding.
Da qui nasce una possibile tensione interpretativa.
Da una parte, l’ordinamento agevola il conferimento di partecipazioni quando ricorrono le condizioni previste dall’articolo 177.
Dall’altra, lo stesso conferimento potrebbe produrre una modifica indiretta dell’assetto di controllo di una società dotata di perdite fiscali.
La presenza di un regime fiscalmente agevolato non significa, però, che l’operazione sia automaticamente estranea alle norme sul riporto delle perdite.
È quindi necessario valutare separatamente i due profili: il regime fiscale del conferimento e le condizioni per il mantenimento delle perdite.
In assenza di uno specifico chiarimento legislativo o di prassi, appare quindi opportuno procedere attraverso un’analisi concreta della struttura proprietaria e degli effetti prodotti dall’operazione.
Perdite fiscali e operazioni straordinarie
La disciplina dell’articolo 84 deve essere coordinata con le norme speciali previste per le principali operazioni straordinarie.
Nelle fusioni, l’articolo 172, comma 7, prevede specifiche limitazioni al riporto delle perdite, collegate anche al patrimonio netto e al test di vitalità.
Per le scissioni, l’articolo 173 richiama la disciplina prevista per le fusioni, con gli adattamenti necessari alla specifica operazione.
Nei conferimenti d’azienda, invece, l’articolo 176 prevede un regime specifico e le perdite rimangono, in linea generale, nella società conferente.
Il quadro complessivo dimostra come il legislatore abbia costruito una serie di presidi destinati a impedire che le perdite fiscali possano essere trasferite o utilizzate in modo estraneo alla realtà economica che le ha generate.
Anche interessi passivi ed eccedenze ACE
L’intervento del D.Lgs. 148/2026 non riguarda soltanto le perdite fiscali.
La modifica interessa infatti anche il riporto delle eccedenze di interessi passivi indeducibili e delle eccedenze ACE, attraverso il coordinamento operato sull’articolo 84, comma 3-quater.
Il perimetro della disciplina anti-commerce delle perdite viene quindi mantenuto coerente anche rispetto ad altre grandezze fiscali riportabili.
Per i gruppi societari questo rende ancora più importante una verifica complessiva delle posizioni fiscali delle società coinvolte nell’operazione.
Cosa deve verificare il professionista
Di fronte a una riorganizzazione che coinvolge una holding, non è più sufficiente esaminare la partecipazione direttamente detenuta nella società che presenta perdite.
Occorre ricostruire l’intera catena partecipativa e verificare gli effetti dell’operazione sui rapporti di controllo.
Una corretta analisi preventiva dovrebbe comprendere almeno:
- Mappatura della catena partecipativa
Individuare holding, subholding e società operative e verificare quali società dispongano di perdite riportabili. - Verifica del trasferimento del controllo
Accertare se l’operazione comporti un cambiamento della maggioranza dei diritti di voto, anche indirettamente. - Analisi dell’attività
Verificare se ricorra anche una modifica dell’attività principale della società che dispone delle perdite. - Test di vitalità
Determinare il rispetto dei parametri previsti dalla normativa sulla base dei dati degli esercizi interessati. - Verifica del limite patrimoniale
Determinare il patrimonio netto rilevante ai fini della disciplina. - Analisi della natura dell’operazione
Distinguere attentamente tra cessione, conferimento, fusione, scissione e altre operazioni straordinarie. - Documentazione delle ragioni economiche
Conservare una adeguata documentazione delle motivazioni industriali, organizzative e finanziarie dell’operazione.
Il nuovo Testo unico delle imposte sui redditi
La novità si inserisce in una fase di profonda riorganizzazione della normativa tributaria.
Il D.Lgs. 19 giugno 2026, n. 117 ha approvato il nuovo Testo unico delle disposizioni legislative in materia di imposte sui redditi, destinato a trovare applicazione dal 1° gennaio 2027.
Per il periodo transitorio occorre quindi continuare a fare riferimento alla disciplina vigente, tenendo contemporaneamente conto delle nuove disposizioni e del loro successivo coordinamento all’interno del Testo unico.
Per chi opera nelle riorganizzazioni societarie, diventa pertanto essenziale non limitarsi alla lettura della singola norma, ma verificare il raccordo tra le disposizioni sul riporto delle perdite, quelle sulle operazioni straordinarie e quelle relative alle holding.
Conclusioni
L’articolo 7 del D.Lgs. 148/2026 amplia in modo significativo la portata dell’articolo 84 del TUIR, chiarendo che il trasferimento del controllo può rilevare anche quando viene realizzato indirettamente attraverso la cessione delle partecipazioni nella holding.
Il principio che emerge è quello della prevalenza della sostanza della catena partecipativa rispetto alla mera forma dell’operazione.
La novità assume particolare rilievo per i gruppi societari che hanno effettuato o intendono effettuare operazioni di riorganizzazione attraverso holding e subholding.
Rimane invece più complesso il tema dei conferimenti di partecipazioni. L’assimilazione prevista dall’articolo 9 del TUIR non consente, da sola, di affermare automaticamente l’applicazione al conferimento di una disciplina concepita per il trasferimento delle partecipazioni.
La valutazione deve quindi essere effettuata caso per caso, verificando soprattutto se l’operazione determini un effettivo mutamento del soggetto che esercita il controllo sulla società portatrice delle perdite.
In quest’ottica, la corretta gestione delle perdite fiscali non può più prescindere da una ricostruzione preventiva dell’intera struttura partecipativa, soprattutto quando nella catena societaria sono presenti holding, conferimenti o altre operazioni straordinarie.
Per il professionista, il nuovo scenario impone quindi un approccio sempre più preventivo: prima di procedere alla riorganizzazione è necessario verificare non soltanto il trattamento fiscale dell’operazione, ma anche le possibili conseguenze sulla futura utilizzabilità delle perdite fiscali.
Se hai dubbi, contattaci via mail a segreteria@capitaladvisory.net oppure chiamaci al numero +39 06 8088554.
Non accontentarti: rimani aggiornato e seguito come una grande impresa con il supporto professionale di Capital Advisory.
Articoli correlati


